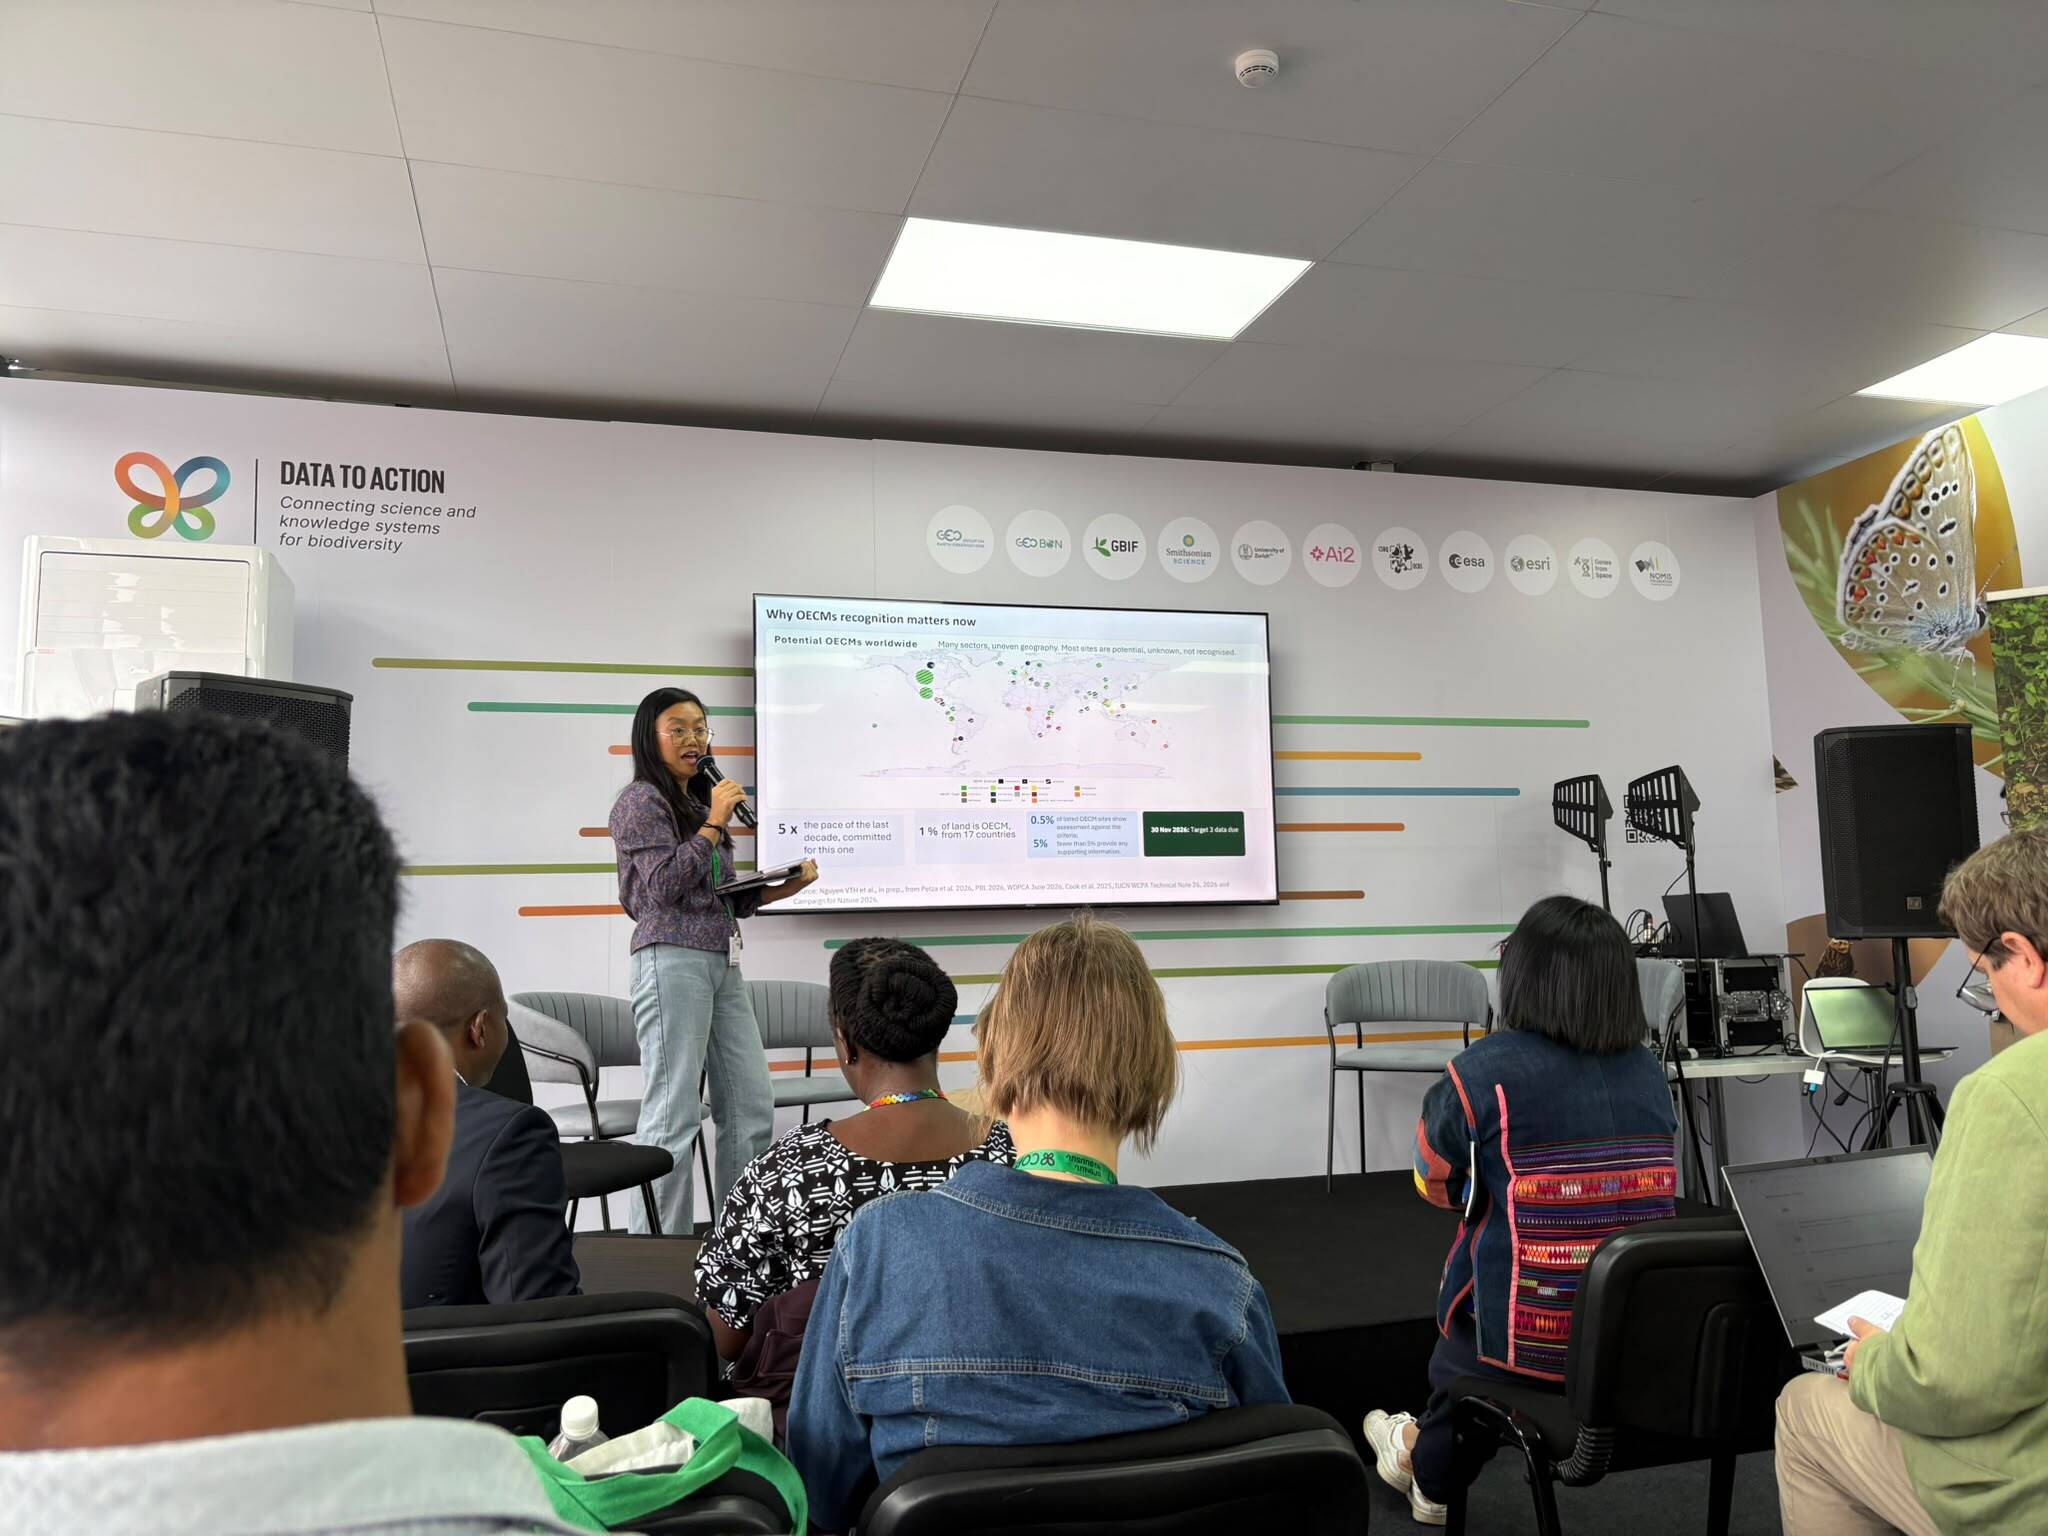
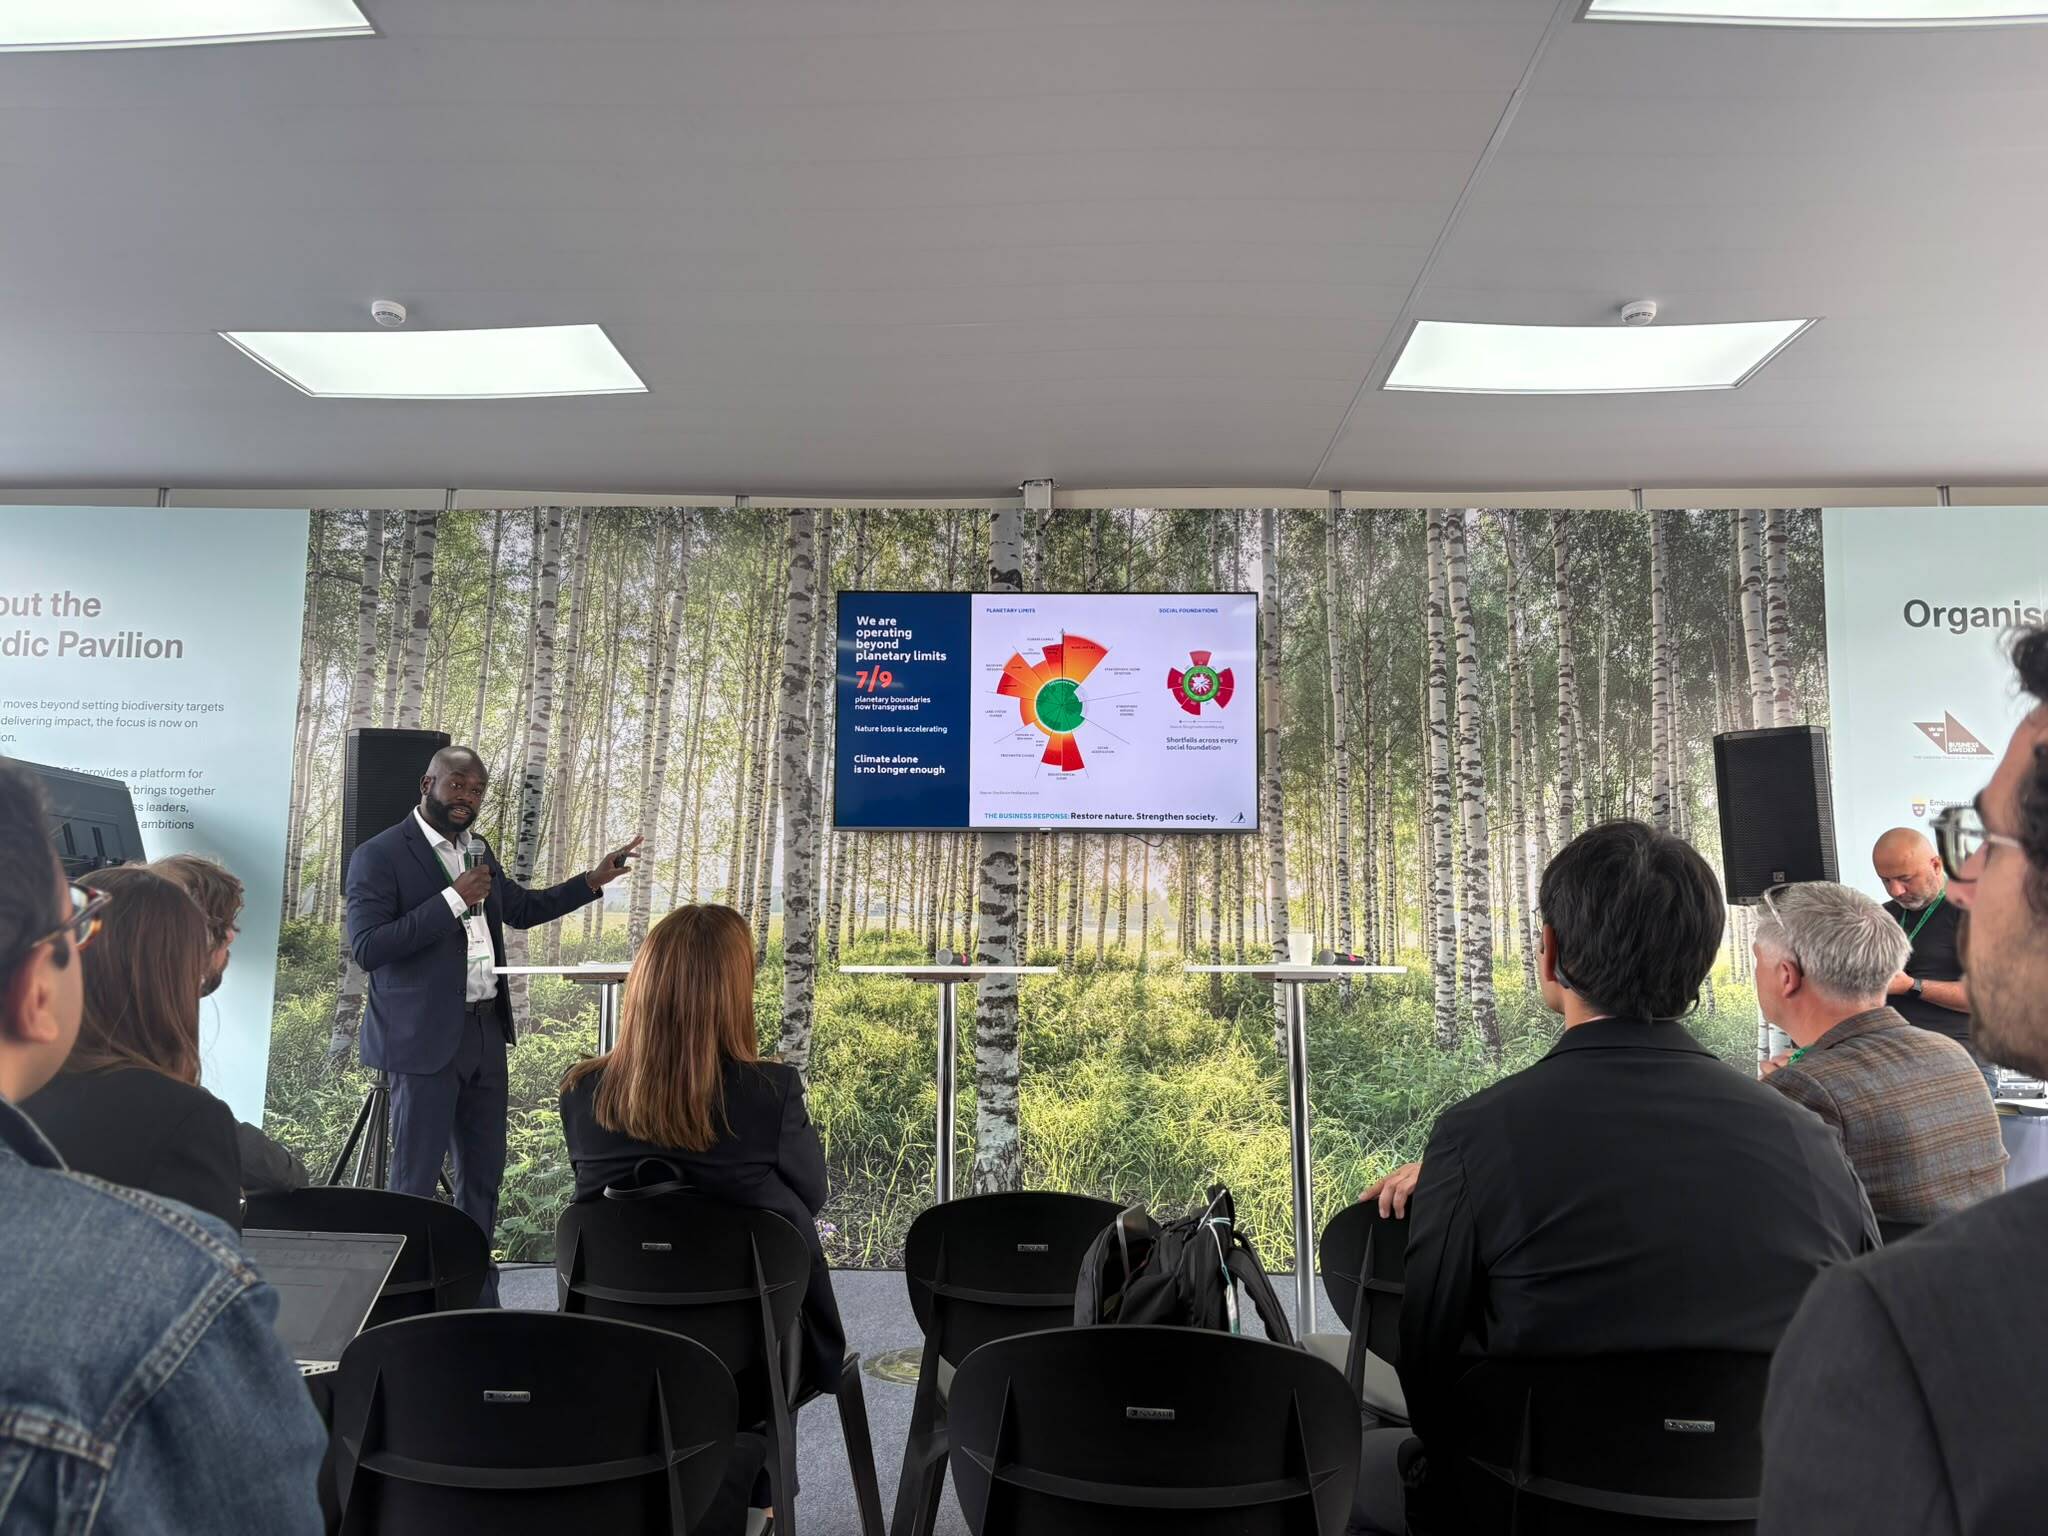




COP17の会期中、自然関連の開示や目標設定をテーマとするセッションに数多く参加しました。各枠組みの内容は公式文書で確認できますので、本レポートでは個々の枠組みの解説は省き、エレバンの会場での発言に絞ってお伝えします。
参加した主なセッション
- 10月22日(木)ISSB:自然関連開示の公開草案の説明会(オンライン)
- 10月23日(金)TNFD:自然のレジリエンスが低下する世界での、企業と金融の動員
- 10月23日(金)Ceres、FAIRR、PRIほか:世界の自然目標を支える投資家の行動
- 10月23日(金)TNFD、WBA、SBTNほか:企業の自然戦略・目標・移行計画
- 10月23日(金)CDP:自然関連開示とISSB実務記述書の実装
- 10月24日(土)TNFD:LEAP v2.0の更新と実践事例
- 10月24日(土)TNFD、GRI、Ceres、PRI:自然への「依存」の理解
- 10月25日(日)NPI:基準・測定・指針の相互運用性
- 10月27日(火)NPI:自然の状態の指標とTNFD・SBTNの連携
いくつものセッションに出て強く感じたのは、各枠組みが自らの役割分担と連携を前面に打ち出していたことです。枠組みの側が「互いによくかみ合っている」と語る一方で、会場の企業や投資家からは「まだ多すぎる」という声も聞かれました。
背景:相互運用性はどう進化してきたか(筆者の整理)
「相互運用性」は、2021年のISSB発足以来、繰り返し語られてきた言葉です。会場での議論の位置づけを分かりやすくするため、その中身がどう変わってきたかを、筆者なりに3つの段階で整理しておきます。
- 第1段階(2021〜2024年)開示の「出口」をつなぐ:COP26で発足したISSBが、乱立していた基準を統合しました。考え方は「積み木(building blocks)」で、ISSBが投資家向けの世界共通の土台をつくり、その上にEUのESRSや各国の要求を積み増します。取組の中心は、基準どうしの対応表と、同じ開示を使い回せるかの確認でした(GRIとIFRS財団の協力の覚書、ISSBとEFRAGの相互運用ガイダンスなど)。TCFDも役目を終え、ISSBに引き継がれました。
- 第2段階(2023〜2025年)自然が同じ設計図に乗る:TNFDはISSB・TCFDと同じ4つの柱で最終提言を公表し(2023年)、ISSBはTNFDをもとに自然の研究を進め、GRIは生物多様性の基準(GRI 101)を改訂しました。ただし議論の中心は、まだ開示の項目をそろえることでした。
- 第3段階(COP17、2026年)上流をそろえる:今回の会場で目立ったのは、開示の手前にある「測り方」と「手順」をそろえる動きです。NPIの自然の状態の指標がTNFDとSBTNに組み込まれ、GRIやESRSでも参照・検討されています。いわば、気候でGHGの算定方法を共通にしたのと同じ発想です。さらに、評価(LEAP)から目標(SBTN)、移行計画、開示(ISSB・GRI・ESRS)、国際規格(ISO)までの一連の流れを整合させる取組や、同じデータを財務と影響の両方の開示に使う考え方が前面に出ました。
以下の1.〜4.では、この第3段階をめぐって会場で繰り返し聞こえた4つのメッセージを、発言とともにご紹介します。
1. 「乱立」への批判に、枠組みは「かみ合っている」と応える
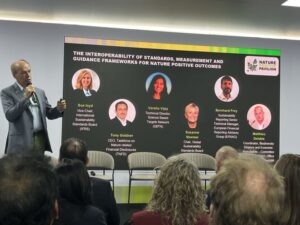
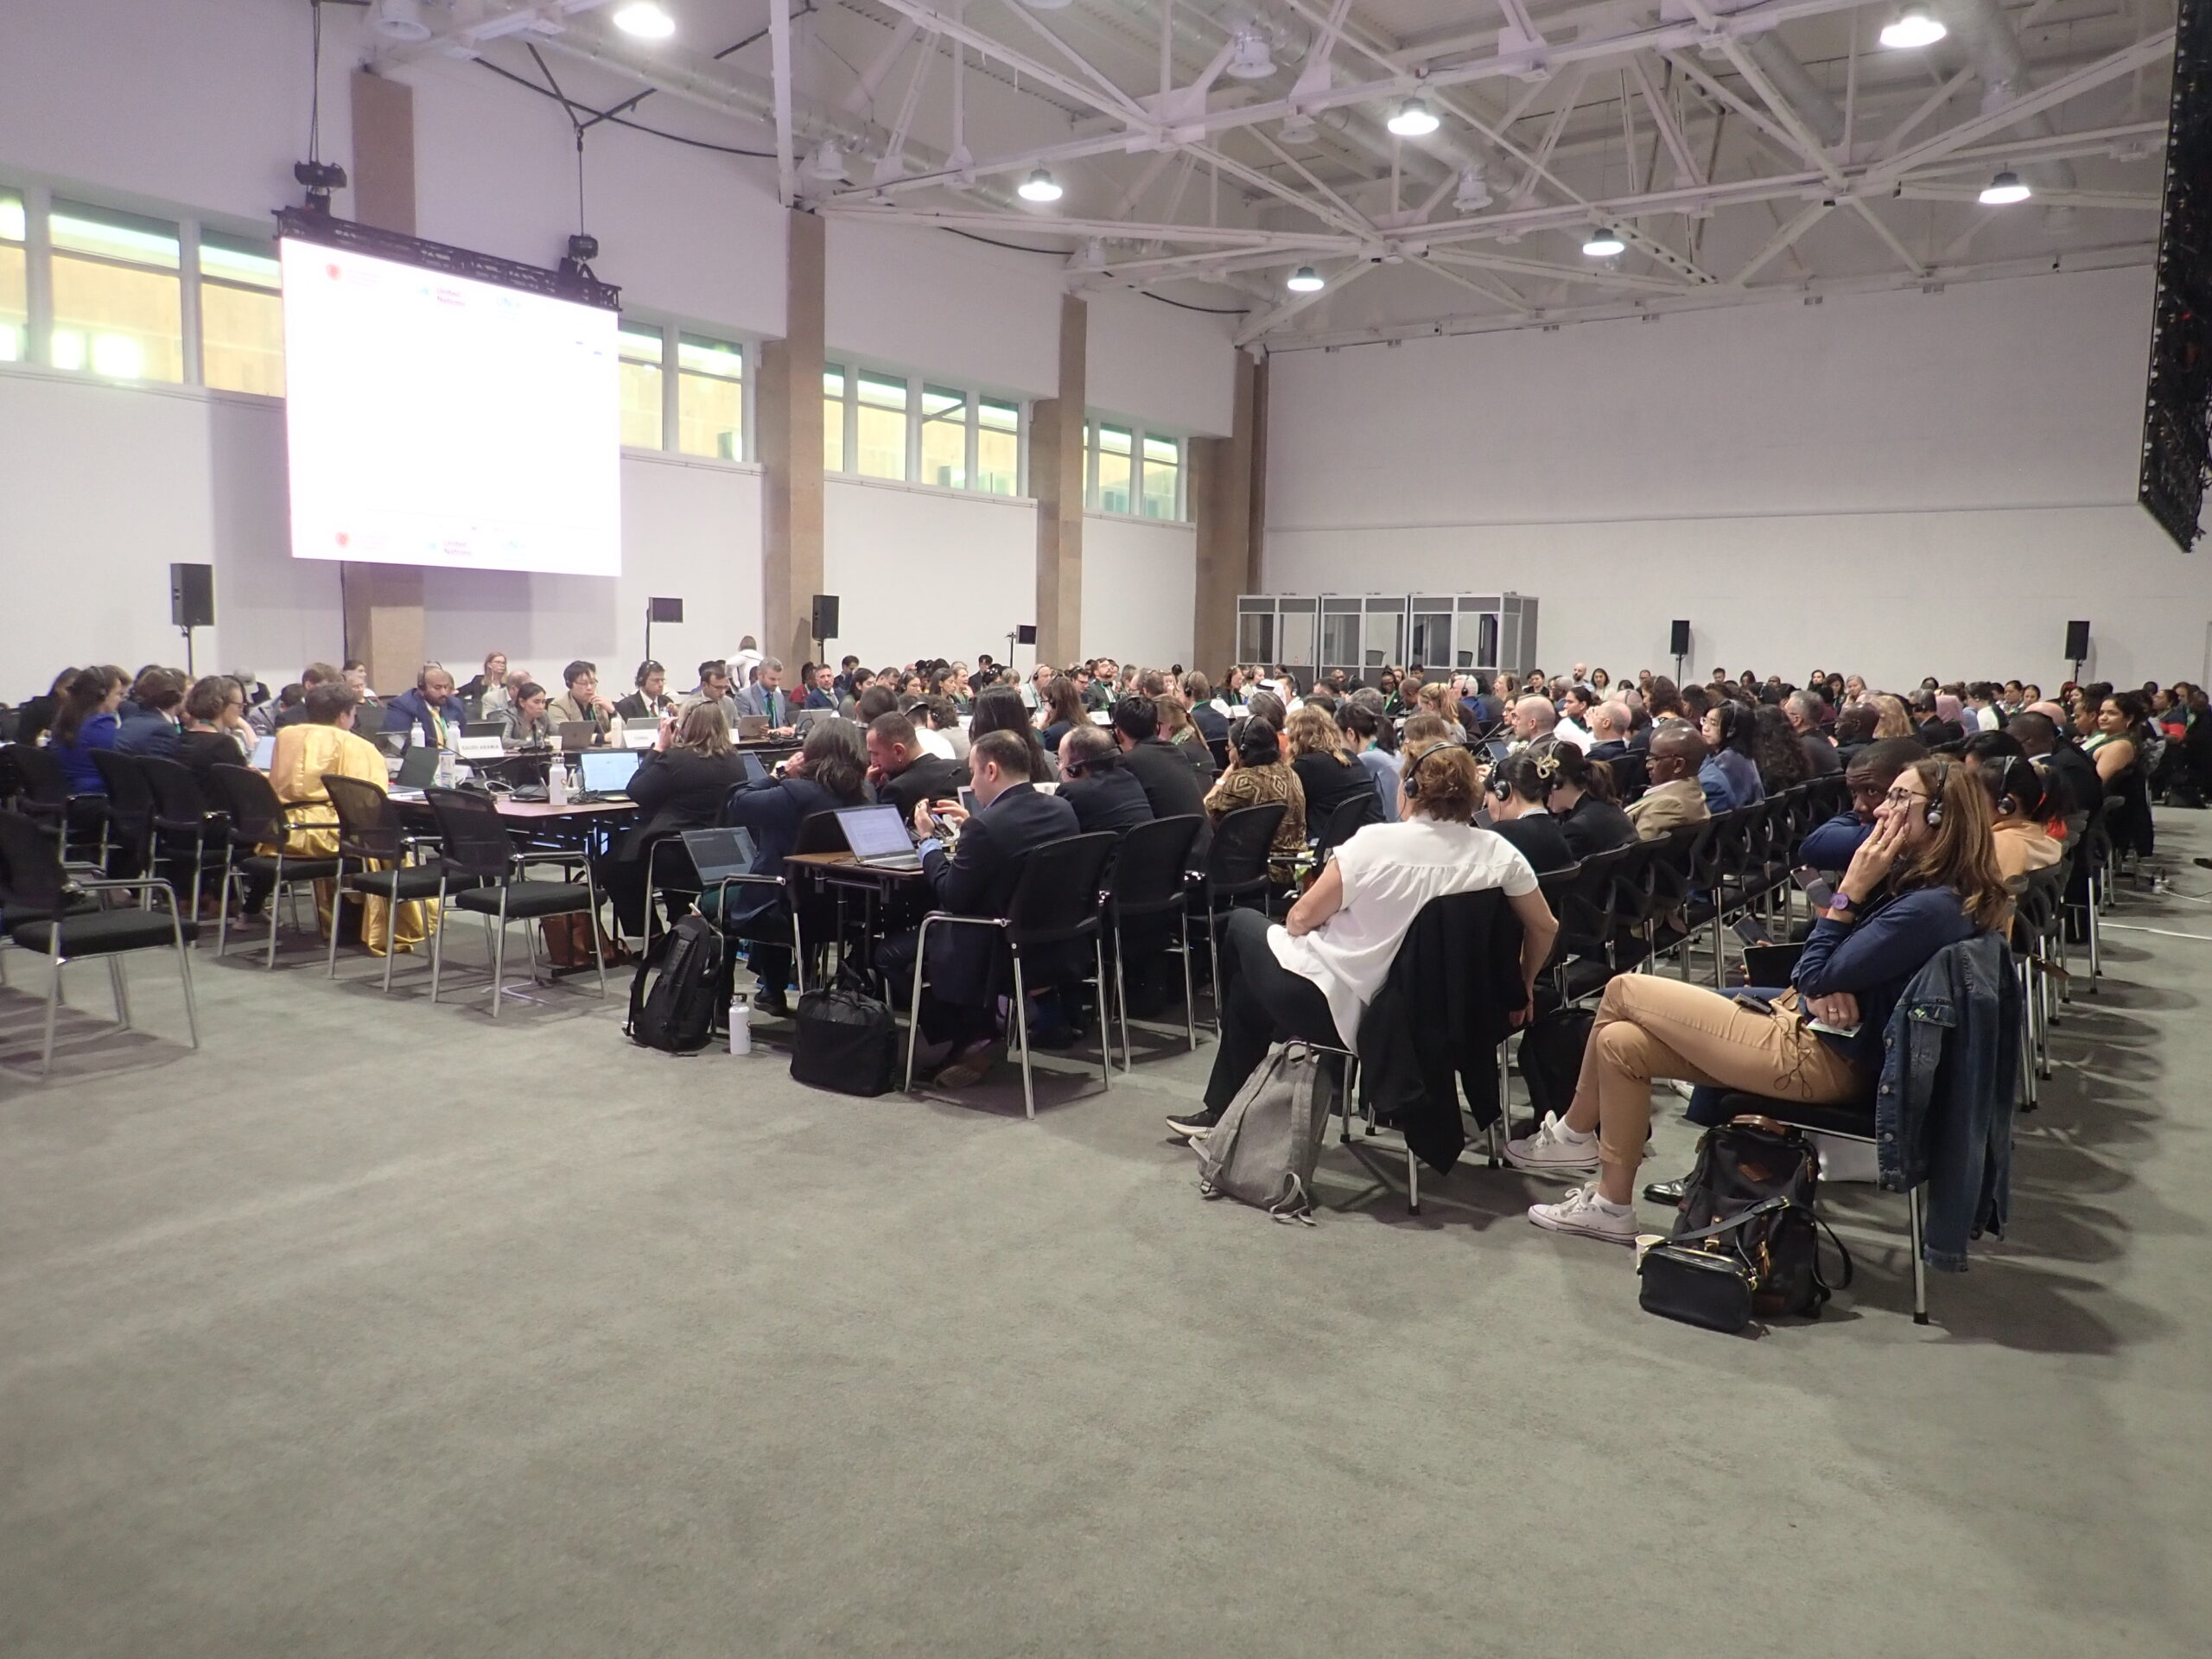
10/25 NPI主催の相互運用性セッション。ISSB、TNFD、SBTN、GRI、EFRAG、ISOの代表が一堂に
10/25のNPIのセッションには、主要な枠組みの代表がそろって登壇しました。枠組みが多すぎるという企業の声に対し、TNFDのTony Goldner氏は、問題はピースの数ではなく、かみ合うかどうかだとして、現状を「よくできたジグソーパズル(a nice jigsaw puzzle)」にたとえました。
ISSB副議長のSue Lloyd氏は、相互運用性を「同じことを、少し違う理由で二度やらずに済むこと」と表現しました。例に挙げたのは水の使用量です。多くの企業にとって重要な依存としてISSBで開示が求められる一方、GRIでは影響の指標になり、同じデータを両方に使えます。
「枠組みの絶滅」を問う会場からの質問には、TCFDやSASBなどを例に挙げ、「絶滅ではなく、進化」と答えました。GRIのSusanne Stormer氏も “The objective is not for every framework or standard to do everything.”(各枠組みがすべてをやることが目的ではない)と述べています。
具体的な動きもそろっています。
- TNFDのLEAP v2.0、SBTN 2.0、NPIの自然の状態(State of Nature: SoN)の指標が、COP17直前の2026年10月13日に同時に公表されました。SBTNのVarsha Vijay氏はこれを “interoperable by design”(設計段階から相互運用性を組み込んだ)の好例と紹介しました。
- SBTNとTNFDは相互運用ツールを共同開発中です。COP17でベータ版を試しており、数か月後の公開を予定しています(TNFDのEmily McKenzie氏)。
- NPIのEmma Marsden氏は、各枠組みとの対応表をつくりつつ、”eventually, the cross-mapping should become obsolete”(最終的には対応表そのものが不要になるべき)と語りました。指標が各枠組みに組み込まれれば、対応表は要らなくなる、という考え方です。
一方で、企業の側の受け止めは一様ではありません。先ほどの「枠組みの絶滅」をめぐる質問も、「企業にとっては、まだ多すぎる」という問題意識から投げかけられたものでした。英国国教会の資産運用機関の担当者は、別のセッションで「略語と枠組みへの疲れ(acronym and framework fatigue)」を率直に語っています。GRIのStormer氏が「相互運用性の議論はこの部屋の中にとどめてほしい。企業はすでに財務報告などで複数の基準を使いこなしている」と述べたのも、こうした温度差を意識してのことだと感じました。
2. TNFDは「完成」し、基準と規格へ吸収される
TNFD自身の位置づけも、はっきりと変わりました。McKenzie氏は “our technical guidance is done. There will be no more updates.”(技術ガイダンスは完成した。今後の更新はない)、”TNFD is a temporary initiative.”(TNFDは一時的な取組だ)と明言しました。今回のTNFD提言の更新は “first and final update”(最初で最後の更新)とされています。
TNFDの内容は、次の3つの経路で基準と規格に組み込まれていきます。
- ISSB:会期中の10月22日に公開草案「自然関連開示」が公表され、「IFRSサステナビリティ開示実務記述書第1号」(IFRS Sustainability Disclosure Practice Statement 1)が提案されました。TNFDの開示指標も参照先に加わっています。Lloyd氏は “All of these companies around the world who have started using the TNFD framework are really well positioned to use our practice statement.”(TNFDを使い始めた世界中の企業は、実務記述書に対応しやすい立場にある)と述べました。
- ISO:LEAPを国際規格(ISO 26239)にする作業が、18か月の予定で始まりました。
- GRI:依存を影響と並ぶ柱に格上げする提案を議論中です。
ISSBの実務記述書は、それに従わなくてもISSB基準に準拠できる形です。ただしLloyd氏は “We’ve drafted it in a way that it really looks like a standard… because we really want to encourage jurisdictions to use it as a standard.”(基準のように見える書き方にした。各国・地域に基準として使ってほしいからだ)とも語っています。意見募集では「形式」そのものが問われており、締切は2027年2月19日です。
Goldner氏の発言も印象に残りました。”It’s not a voluntary topic. It’s about what’s material to the business and to investors.”(自然は任意のテーマではない。事業と投資家にとって重要かどうかの問題だ)。さらに「自然が財務的に重要かという議論からは、もう卒業してよい」とも述べています。
3. 開示はゴールではない ― 次は「場所」と「意思決定」
TNFD Status Report 2026の主な数字。投資家の97%が場所ごとのデータを求めている
どのセッションでも繰り返されたのが、「開示はゴールではない」というメッセージです。CDPのSue Armstrong Brown氏は “This data is not the destination.”(このデータは目的地ではない)と述べ、データを計画、投資、行動に変える仕組みの必要性を訴えました。McKenzie氏は、TNFDの共同議長の言葉として「TNFDのDは、本当はDisclosure(開示)ではなくDecision making(意思決定)であるべきだ」と紹介しました。
そこで鍵になるのが「場所」です。
- TNFD Status Report 2026では、投資家の97%が場所ごとのデータを求めていると示されました。
- Barclaysの担当者は、銀行としての分析の経験から、”Location or asset-specific impact and dependency data. That was the holy grail.”(場所や資産ごとの影響と依存のデータこそが、探し求めていたもの)と語りました。ただし、資産ごとの開示はまだ少ないのが実情です。
- NPIの自然の状態の指標のうち3つ(生態系の広がり、生態系の状態、種の絶滅リスク)は、TNFDの中核指標に入りました。重要な拠点については、開示するか、しない理由を説明する扱いです。Marsden氏は、これらの指標は「成果を測るものであり、スクリーニング用ではない」と強調しました。試行の現場では、現地での確認(グラウンド・トゥルース)によって結果が変わったことも紹介されました。
移行計画への組み込みも、次の焦点です。World Benchmarking Alliance(WBA)のVicky Sims氏が会場で紹介した同団体の調査では、影響力の大きい企業750社のうち、気候の移行計画を持つ企業は69%に対し、自然の計画を持つ企業はわずか2%でした。McKenzie氏は、自然の移行計画を、あらゆる行動と目標を束ねる「operational engine(実行のエンジン)」と表現しました。
4. ボールは各国政府のコートへ
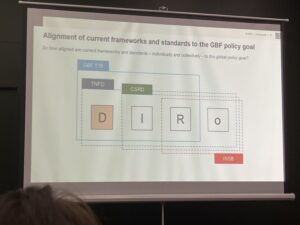
各枠組みの対象範囲(依存D・影響I・リスクR・機会O)とGBFターゲット15
枠組みがそろったいま、最後に問われるのは各国政府の対応です。Goldner氏は “The ball is going to land in the court of governments.”(ボールは各国政府のコートに落ちる)と述べました。GBFターゲット15で、各国は企業に開示を求めることに合意しています。TNFDの調査では、投資家の83%が義務的な基準を支持しています。
「政府が遅いなら、企業が先導すべきでは」という会場の問いに、Goldner氏はこう答えました。その動きはすでにあり、TNFDに沿った報告は約1,100組織に広がった。ただし、公平な競争条件と比較できる情報のためには、政府による義務化に代わるものはない。そして “Our goal is to disappear.”(私たちの目標は、いなくなることだ)と続けました。
日本企業の声
日本企業の登壇も目立ちました。共通していたのは、枠組みを「新しい負担」ではなく、すでに取り組んでいることを裏づけ、伝えるための道具として使っている点です。
- 住友林業(10/23、CDP主催):300年以上前の銅山開発の際に、森林の荒廃と地域との対立を経験し、1894年から大規模な植林に取り組んできた歴史を紹介しました。LEAPの分析で驚くような発見はなく、「すでに分かっていたことの確認だった」としつつ、取締役会や取引先を説得する「共通言語」になったと述べました。会場では、自然への配慮が優れた経営の一部であることを示す例として取り上げられました。
- キリンホールディングス(10/27、NPI主催):NPIの指標の試行企業29社の一つとして、スリランカの茶園での取組を紹介しました。”TNFD and SBTN pointed us in the same direction.”(TNFDとSBTNが同じ方向を指した)ことで、個別の環境活動が原料の調達や事業のレジリエンスとつながっていると確信できた、とのことです。一方で、”The current methodology does not make implementation easy.”(今の手法で実行が簡単になるわけではない)と、現場での難しさも率直に語りました。
- 野村アセットマネジメント(10/23):日本の自動車会社や水産会社との協働エンゲージメントの成果を紹介しました。
- 第一生命(10/23):”Companies do not make efforts just for ethical reasons.”(企業は倫理的な理由だけでは動かない)と述べ、経営トップと企業価値の言葉で対話する必要性を強調しました。
このほか、TNFDのGoldner氏が日立ハイテクの依存の分析を事例として紹介し、SBTNのErin Billman氏は、政府が後押しする企業の自然の取組にSBTNを取り入れ始めた国の一つとして日本を挙げました。会場では、多くの事業部門を持つ日本企業やICT企業の参加者から、「どこから手をつけるべきか」という実務的な質問も出ていました。
日本企業にとっての論点
最後に、会場の議論から見えてきた、日本企業にとっての論点を問いの形で整理します。
- ISSBの意見募集にどう向き合うか:実務記述書(Practice Statement)か基準か、という「形式」の選択は、ISSB基準をもとにするSSBJの今後にも影響しうるものです。2027年2月19日の締切までに、日本から意見を届けるかどうかが問われます。
- LEAPの分析を、どの「場所」の粒度まで深めるか:投資家の97%が場所ごとのデータを求めるなか、主要な拠点や調達地域のデータを、現地での確認も含めてどこまで整えるかが次の課題になりそうです。
- 一つのデータを、複数の目的にどう使うか:水の使用量のように、ISSB(依存・リスク)とGRI(影響)の両方で使えるデータから整えるのが効率的だ、というのが会場の共通認識でした。
- 枠組みの間に残る「ずれ」をどう見るか:ISSBは財務的マテリアリティ、GRIは影響、ESRSはその両方と、目的の違いは残ります。目指されているのは一つの基準ではなく、同じデータを違う目的に使えることです。依存の扱い(GBFとTNFDは含む一方、ISSBとESRSは主にリスク・機会や影響の側で、GRIは依存の格上げを議論中)や、自然を一体で扱うか(ISSB)テーマ別に扱うか(ESRS)の違いもあります。自社の開示が、どの「ずれ」の影響を受けるのかを見極めておくことが求められそうです。
- 気候の移行計画に、自然をどう組み込むか:「ゼロから始める必要はない」(WBA)という指摘のとおり、気候で築いた仕組みの延長で考えられる部分は多そうです。
IUCN日本委員会は、国際的な議論とIUCNの知見を、引き続き日本の企業の皆さまにお届けしていきます。
Sue Lloyd氏(ISSB副議長)と筆者。背景はIUCNパビリオン
IUCN日本委員会
服部実
参考資料
・TNFD「TNFD 2026 Status Report」(2026年9月)https://tnfd.global/publication/tnfd-2026-status-report/
・TNFD「Recommendations of the TNFD」(2026年10月更新)https://tnfd.global/publication/recommendations-of-the-taskforce-on-nature-related-financial-disclosures/
・TNFD「Guidance on the identification and assessment of nature-related issues: the LEAP approach」(LEAP v2.0、2026年10月)https://tnfd.global/publication/additional-guidance-on-assessment-of-nature-related-issues-the-leap-approach/
・SBTN「Science Based Targets for Nature 2.0」(2026年10月)https://sciencebasedtargetsnetwork.org/companies/take-action/sbts-for-nature-2-0/
・Nature Positive Initiative「State of Nature Indicators and Metrics」(2026年10月)https://www.naturepositive.org/metrics/
・ISSB 公開草案「Nature-related Disclosures」(2026年10月、意見募集は2027年2月19日まで)https://www.ifrs.org/projects/work-plan/biodiversity-ecosystems-and-ecosystem-services/
※発言の日本語は、筆者による要旨です。